Google Ads, Microsoft 365 y la nube: la retención bajó al 15 %
Con la Ley 30-26, la retención sobre pagos a proveedores del exterior por software, publicidad en línea y almacenamiento de datos bajó del 27 % al 15 %. No es un impuesto a Netflix: aplica a empresas que pagan a proveedores extranjeros.
JGNP Consultoría · · 2 min de lectura
Cuando se aprobó la Ley 30-26 circuló en redes que se había creado un impuesto a Netflix y a las plataformas digitales. No es así. Lo que cambió es una retención que ya existía para las empresas, y el cambio es a la baja.
El cambio
Hasta la reforma, cuando una empresa dominicana pagaba a un proveedor no residente por licencias de software, publicidad digital o almacenamiento en la nube, debía retener el 27 % del pago. La Ley 30-26 redujo esa retención al 15 % sobre el valor bruto para regalías y derechos, licencias de software, publicidad en línea y derecho de uso o almacenamiento de datos. Según la DGII, el nuevo porcentaje aplica desde el 1 de julio de 2026, conforme al calendario de implementación.
El Ministerio de Hacienda y Economía aclaró que esta retención opera en las relaciones comerciales entre empresas dominicanas y proveedores extranjeros. Las suscripciones personales no se ven afectadas.
Antes y ahora
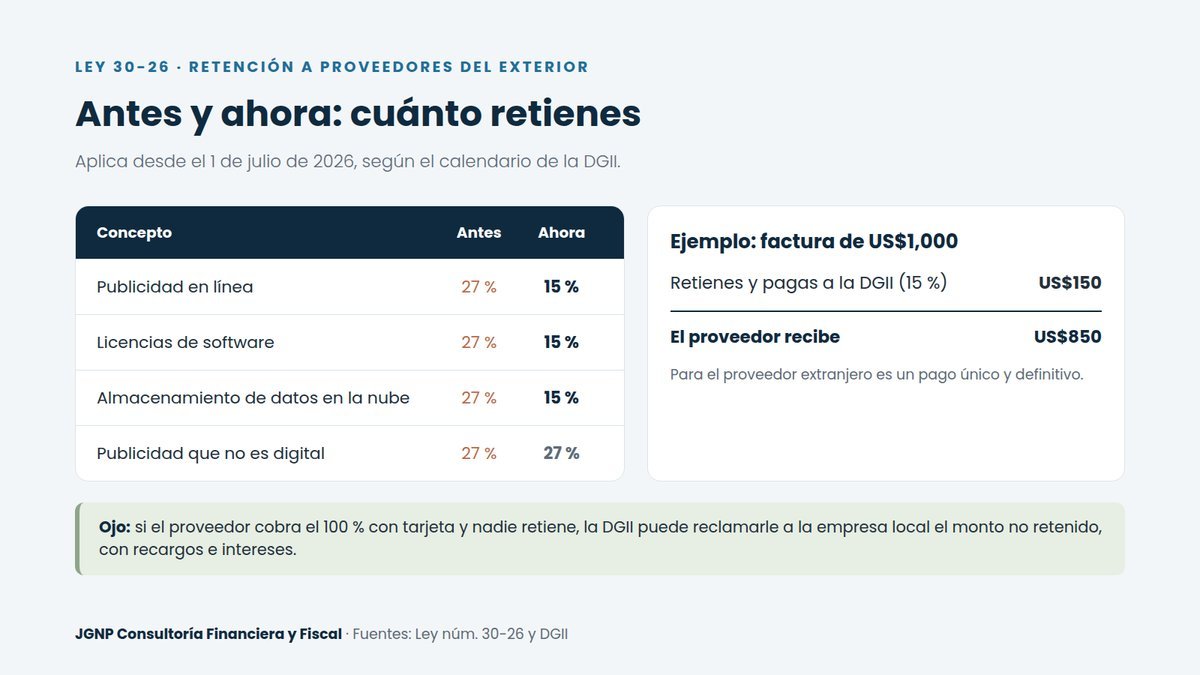
- Publicidad en línea (Google Ads, Meta Ads): antes 27 %, ahora 15 %.
- Licencias de software (Microsoft 365, Adobe, Google Workspace): antes 27 %, ahora 15 %.
- Almacenamiento de datos en la nube: antes 27 %, ahora 15 %.
- Publicidad que no es digital: se mantiene en 27 %.
Cómo se aplica en la práctica
La empresa que paga es la responsable. Si una factura de publicidad digital es por US$1,000, retienes el 15 %, lo pagas a la DGII y el proveedor recibe el resto. Para el proveedor extranjero esa retención es un pago único y definitivo.
El problema aparece cuando el proveedor cobra con tarjeta el 100 % y nadie hace la retención. La obligación no desaparece por eso: la DGII puede reclamarle a la empresa local el monto no retenido, con sus recargos e intereses.
Qué te recomendamos hacer
- Haz una lista de todas las herramientas digitales que tu empresa paga a proveedores del exterior.
- Ajusta en tu sistema contable la tasa de retención al 15 % para esos conceptos.
- Si en estos meses aplicaste la tasa anterior o no retuviste, conversemos: puede convenir regularizar con el descuento por pronto pago.
Fuentes
- DGII, Comunidad de Ayuda CA4790
- Presidencia, aclaración del Ministerio de Hacienda y Economía
- DGII, calendario de implementación de la Ley 30-26