Si tu proveedor factura con e-CF, quizás ya no debas retenerle ITBIS
Desde el 16 de septiembre de 2026 rige la Norma General 02-2026: ya no se practican las retenciones de ITBIS de la Norma 02-05 a personas jurídicas emisoras electrónicas que facturen con e-CF. Te explicamos qué cubre y qué no.
JGNP Consultoría · · 2 min de lectura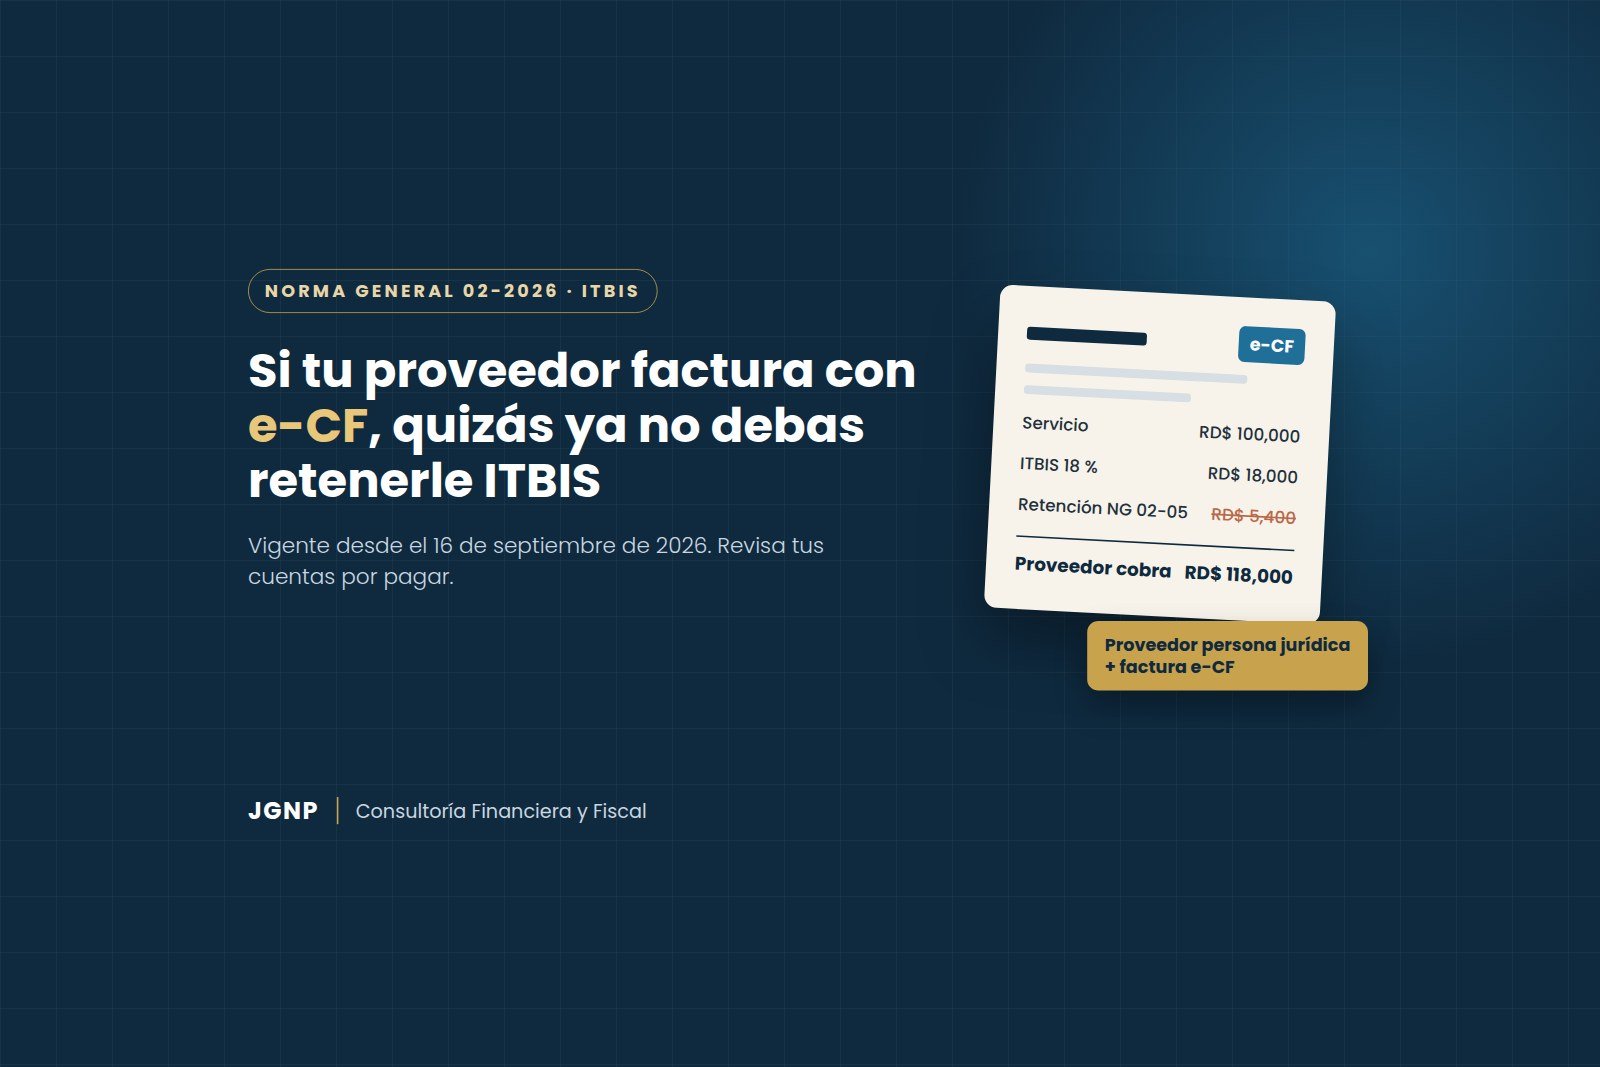
Este es uno de esos cambios silenciosos que afectan directamente la caja de muchas empresas. Desde el 16 de septiembre de 2026 está vigente la Norma General 02-2026 de la DGII, y conviene revisar hoy mismo cómo está configurado tu sistema de cuentas por pagar.
Qué dispone la norma
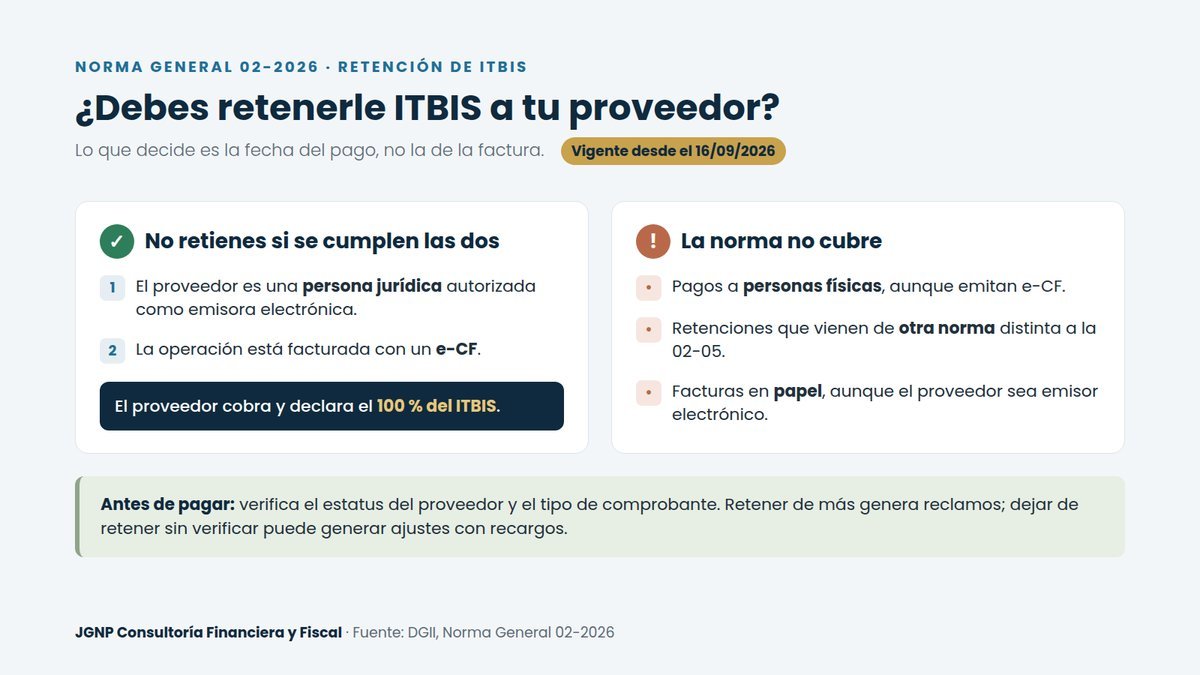
Las sociedades que actúan como agentes de retención del ITBIS ya no deben practicar las retenciones previstas en la Norma General 02-05 (y sus modificaciones) cuando se cumplen dos condiciones al mismo tiempo:
- el proveedor que recibe el pago es una persona jurídica autorizada por la DGII como emisora electrónica, y
- la operación está facturada mediante un e-CF.
El ITBIS no desaparece: el proveedor lo cobra completo y lo declara él mismo. Lo que se elimina es esa retención específica en manos del cliente.
Lo que no cubre
- Pagos a personas físicas. Aunque la persona física sea emisora electrónica, la medida no le aplica.
- Retenciones que vienen de otra norma. La exclusión se limita a la Norma 02-05. Si una retención tiene otro fundamento, puede seguir vigente.
- Facturas en papel. Si el proveedor es emisor electrónico pero esa factura en particular no es un e-CF, el beneficio no aplica.
Para saber qué régimen corresponde, cuenta la fecha del pago, no la de la factura.
Por qué importa
Para quien vende servicios a otras empresas, esto significa cobrar el 100 % del ITBIS facturado, sin esperar a compensar retenciones. Para quien paga, el riesgo está en seguir reteniendo por costumbre, con lo que el proveedor reclamará la diferencia, o en dejar de retener sin verificar, lo que puede generar ajustes con recargos.
Qué te recomendamos hacer
- Haz un inventario de tus proveedores frecuentes y verifica cuáles son emisores electrónicos autorizados.
- Antes de retener, confirma que la factura recibida es un e-CF y que la retención proviene de la Norma 02-05.
- Si eres proveedor de servicios, termina tu habilitación como emisor electrónico: además de cumplir con la ley, mejoras tu flujo de caja.
Fuentes
- LLB Solutions, análisis de la Norma General 02-2026
- Comunicado de la DGII sobre la Norma General 02-2026 (reseña)