¿Te multaron por no presentar declaraciones de ITBIS? La amnistía de la Ley 30-26 puede cubrirte
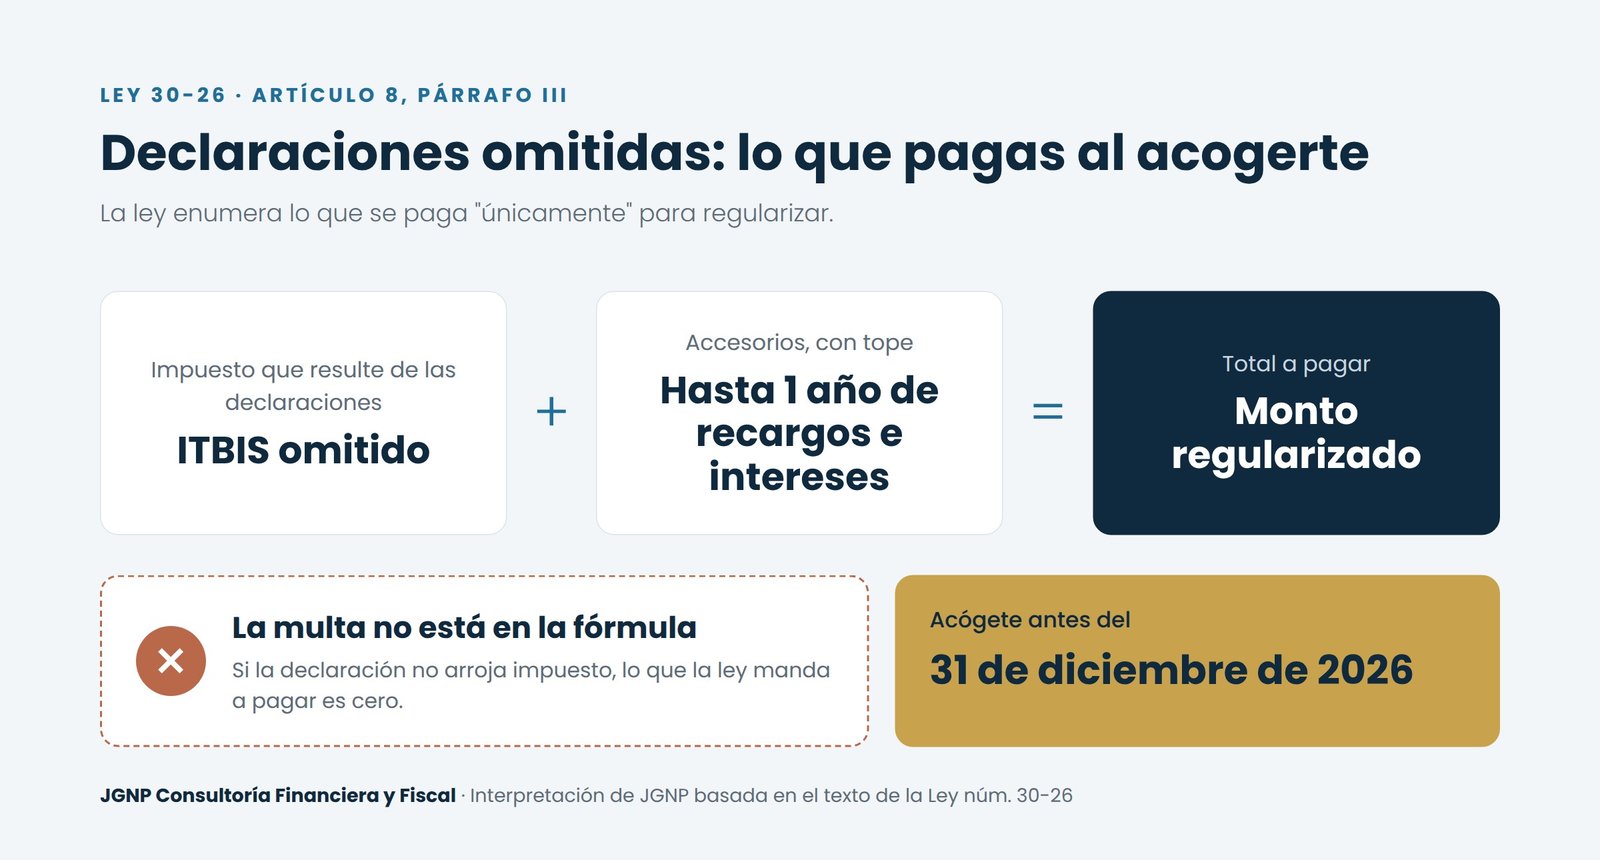
El párrafo III del artículo 8 de la Ley 30-26 cubre a quienes omitieron declaraciones de períodos no prescritos. Si las presentas y te acoges antes del 31 de diciembre de 2026, la ley dice que pagas únicamente el impuesto y hasta un año de accesorios. La multa no forma parte de esa fórmula.
JGNP Consultoría · · 4 min de lectura
Es una de las situaciones que más vemos en consulta este año. La empresa dejó de presentar algunas declaraciones de ITBIS, la DGII lo detecta en una visita y luego notifica una multa por incumplimiento de deberes formales. Lo que muchos no saben es que la Ley 30-26 contempla precisamente ese supuesto.
En corto: si presentas las declaraciones omitidas y te acoges a la amnistía antes del 31 de diciembre de 2026, la ley dice que pagas únicamente el impuesto y hasta un año de recargos e intereses. La multa no forma parte de esa fórmula.
Qué dice el párrafo I
II del artículo 8
La Ley 30-26, promulgada el 18 de junio de 2026, creó una amnistía transitoria con tres supuestos. El tercero está dirigido a quienes omitieron presentar declaraciones de impuestos de períodos no prescritos. Esos contribuyentes pueden acogerse pagando únicamente los impuestos que resulten de las declaraciones omitidas, más hasta un año de recargos moratorios e intereses indemnizatorios.
La palabra "únicamente" es la clave. La ley enumera lo que se paga y no incluye las multas. El borrador de norma general que la DGII sometió a consulta repite exactamente la misma fórmula. El beneficio estará disponible hasta el 31 de diciembre de 2026 (párrafo VI).
Un caso típico
Pensemos en un restaurante que no presentó sus declaraciones de ITBIS de enero a abril de 2026. En mayo recibe una visita de fiscalización. A finales de junio, ya promulgada la Ley 30-26, la DGII le impone una multa de cinco salarios mínimos por omisión de declaraciones. La empresa presenta las cuatro declaraciones y, como tenía saldo a favor, no resulta ningún impuesto a pagar.
Si aplicamos el párrafo III, el cálculo es claro. El impuesto resultante es cero, y los recargos e intereses sobre cero también son cero. Lo que la ley manda a pagar es nada, y la multa no aparece en esa lista. Nuestra posición es que, en un caso así, la multa debe quedar sin efecto.
Por qué la DGII debe considerarlo
- El supuesto es exactamente el que describe la ley. Omitir declaraciones de ITBIS de períodos de 2026 es omitir declaraciones de períodos no prescritos. No hace falta una interpretación extensiva: el texto contempla la situación.
- La finalidad de la amnistía. El legislador quiso que los omisos se pusieran al día. Sancionar la misma omisión que la ley invita a corregir, cuando ya se corrigió sin perjuicio para el fisco, contradice ese propósito.
- La norma más favorable. El artículo 110 de la Constitución permite aplicar retroactivamente la ley cuando favorece a quien está sub júdice, y ese principio se ha extendido al derecho administrativo sancionador. Si la multa se dictó después del 18 de junio de 2026, la DGII ya tenía vigente un régimen más favorable que debió ponderar.
Qué hacer si estás en esta situación
- Presenta las declaraciones omitidas lo antes posible, aunque no resulte impuesto a pagar.
- Solicita formalmente la amnistía. Según la DGII, se hace desde la Oficina Virtual, en Solicitudes, opción "Facilidades de Pago Vigente", o de forma presencial en tu Administración Local. No basta con haber declarado: conviene dejar constancia de que te acogiste.
- Si ya te notificaron la multa, recurre a tiempo. Interpón el recurso de reconsideración dentro del plazo que indica la propia resolución, invocando el párrafo III del artículo 8 y el principio de favorabilidad.
- No esperes a diciembre. La DGII informa un tiempo de respuesta de hasta 45 días laborables para estas solicitudes, y la amnistía cierra el 31 de diciembre de 2026.
Lo que debes tener presente
Esta es la interpretación que sostenemos en JGNP a partir del texto de la ley, y la DGII todavía debe publicar la norma general definitiva de la amnistía. El beneficio requiere acogerse dentro del plazo y cumplir sus condiciones; quien no lo haga, o quien omita declaraciones después de esta ventana, sigue expuesto a las multas del artículo 257 del Código Tributario. Cada caso tiene sus particularidades, sobre todo en cuanto a plazos y notificaciones, así que vale la pena revisarlo con un asesor antes de actuar.
Fuentes
- Ley núm. 30-26, artículo 8
- DGII, borrador de Norma General de amnistía fiscal transitoria
- DGII, Comunidad de Ayuda CA5401
- Constitución de la República Dominicana, artículo 110